Trong quá trình thành lập, thay đổi đăng ký kinh doanh hoặc chuyển nhượng vốn, việc xác định đúng cá nhân sở hữu và kiểm soát thực tế doanh nghiệp có ý nghĩa quan trọng đối với tính minh bạch của thông tin đăng ký. Tháng 10/2026, cơ quan quản lý tiếp tục đẩy mạnh rà soát việc kê khai thông tin chủ sở hữu hưởng lợi, trong đó ưu tiên các doanh nghiệp thành lập hoặc đăng ký thay đổi từ ngày 01/7/2025 nhưng chưa có thông tin kê khai theo quy định. Vậy chủ sở hữu hưởng lợi là ai, những doanh nghiệp nào cần kiểm tra hồ sơ và cần thực hiện những công việc gì để bảo đảm tuân thủ pháp luật?
Chủ sở hữu hưởng lợi của doanh nghiệp là ai?
Theo quy định tại Điều 17 Nghị định số 168/2025/NĐ-CP, được sửa đổi, bổ sung bởi Nghị định số 296/2026/NĐ-CP, chủ sở hữu hưởng lợi của doanh nghiệp có tư cách pháp nhân là một hoặc nhiều cá nhân trực tiếp hoặc gián tiếp sở hữu hoặc kiểm soát cuối cùng trên thực tế đối với doanh nghiệp, không bao gồm cá nhân đại diện cho phần vốn nhà nước trong doanh nghiệp.
Việc xác định chủ sở hữu hưởng lợi không chỉ căn cứ vào tên người đại diện theo pháp luật hoặc người đứng tên trên giấy chứng nhận đăng ký doanh nghiệp, mà cần xem xét cơ cấu sở hữu, tỷ lệ vốn góp, quyền biểu quyết và khả năng chi phối hoạt động của doanh nghiệp trên thực tế.
Cụ thể, cá nhân có thể được xác định là chủ sở hữu hưởng lợi trong các trường hợp sau:
- Sở hữu trực tiếp hoặc gián tiếp từ 25% vốn điều lệ hoặc từ 25% tổng số cổ phần có quyền biểu quyết trở lên. Việc xác định cần xem xét cả trường hợp sở hữu trực tiếp, sở hữu gián tiếp thông qua tổ chức hoặc thỏa thuận pháp lý khác, cũng như trường hợp kết hợp giữa hai hình thức này.
- Có quyền kiểm soát thực tế đối với doanh nghiệp. Trường hợp cá nhân không đáp ứng tiêu chí về tỷ lệ sở hữu nhưng có căn cứ cho thấy cá nhân đó thực tế chi phối doanh nghiệp, cần xem xét các quyền như bổ nhiệm hoặc miễn nhiệm người quản lý, quyết định chính sách tài chính, đầu tư, hoạt động, cơ cấu tổ chức hoặc việc tổ chức lại, giải thể doanh nghiệp.
- Trường hợp không xác định được cá nhân theo các tiêu chí trên. Doanh nghiệp thực hiện xác định theo quy định dự phòng tại Nghị định, trong đó xem xét người quản lý có quyền hạn lớn nhất để hành động thay mặt doanh nghiệp. Đối với công ty hợp danh, tất cả thành viên hợp danh được xác định là chủ sở hữu hưởng lợi theo quy định, không phụ thuộc tỷ lệ vốn góp hoặc quyền biểu quyết.
Như vậy, doanh nghiệp cần xác định chủ sở hữu hưởng lợi dựa trên cơ cấu sở hữu và quyền kiểm soát thực tế, thay vì chỉ căn cứ vào thông tin thể hiện trên giấy chứng nhận đăng ký doanh nghiệp.
Vì sao doanh nghiệp cần rà soát thông tin chủ sở hữu hưởng lợi trong tháng 10/2026?
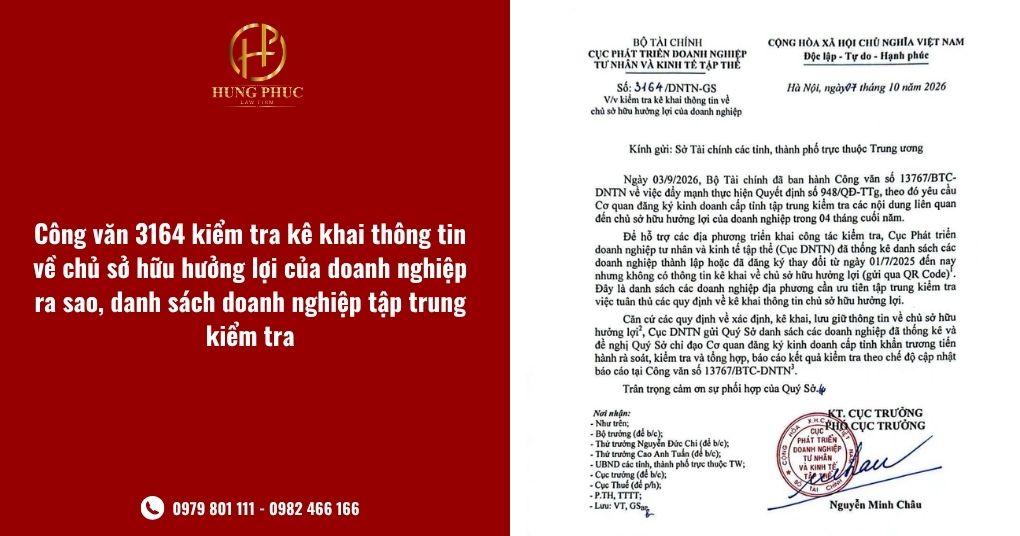
Ngày 07/10/2026, Cục Phát triển doanh nghiệp tư nhân và kinh tế tập thể ban hành Công văn số 3164/DNTN-GS về việc kiểm tra kê khai thông tin chủ sở hữu hưởng lợi của doanh nghiệp. Văn bản được ban hành nhằm hỗ trợ các địa phương triển khai công tác kiểm tra theo yêu cầu tại Công văn số 13767/BTC-DNTN ngày 03/9/2026 của Bộ Tài chính.
Theo nội dung Công văn số 3164/DNTN-GS, cơ quan quản lý đã thống kê danh sách các doanh nghiệp thành lập hoặc đăng ký thay đổi từ ngày 01/7/2025 nhưng chưa có thông tin kê khai về chủ sở hữu hưởng lợi. Các doanh nghiệp này được xác định là nhóm cần ưu tiên rà soát, kiểm tra việc tuân thủ quy định về kê khai thông tin.
Đáng lưu ý, việc cơ quan quản lý đưa doanh nghiệp vào diện rà soát không đồng nghĩa doanh nghiệp đương nhiên đã vi phạm pháp luật. Kết quả kiểm tra cần căn cứ vào hồ sơ thực tế, nghĩa vụ kê khai áp dụng đối với từng trường hợp và việc doanh nghiệp đã thực hiện đầy đủ các yêu cầu theo quy định hay chưa.
Tuy nhiên, động thái này cho thấy doanh nghiệp cần quan tâm hơn đến việc hoàn thiện thông tin đăng ký, đặc biệt trong các trường hợp thành lập mới, thay đổi thành viên hoặc cổ đông, chuyển nhượng vốn và thay đổi cơ cấu sở hữu. Việc chủ động kiểm tra sẽ giúp doanh nghiệp phát hiện sớm những nội dung còn thiếu, sai lệch hoặc chưa được cập nhật để có phương án xử lý phù hợp.
Những doanh nghiệp nào cần kiểm tra lại hồ sơ?
Từ yêu cầu rà soát của cơ quan quản lý và quy định hiện hành, doanh nghiệp có thể tập trung kiểm tra hồ sơ theo các nhóm sau:
Thứ nhất, doanh nghiệp thành lập hoặc đăng ký thay đổi từ ngày 01/7/2025 nhưng chưa kê khai thông tin chủ sở hữu hưởng lợi.
Đây là nhóm được Công văn số 3164/DNTN-GS xác định cần ưu tiên kiểm tra. Doanh nghiệp nên rà soát hồ sơ thành lập, hồ sơ thay đổi đăng ký kinh doanh và thông tin đã gửi đến cơ quan đăng ký kinh doanh để xác định liệu nghĩa vụ kê khai đã được thực hiện đầy đủ hay chưa.
Thứ hai, doanh nghiệp có nhiều tầng sở hữu hoặc cơ cấu góp vốn phức tạp.
Đối với doanh nghiệp có cổ đông hoặc thành viên là tổ chức, cơ cấu sở hữu qua nhiều doanh nghiệp hoặc thỏa thuận giữa các cá nhân, việc xác định chủ sở hữu hưởng lợi có thể cần rà soát qua từng cấp sở hữu. Doanh nghiệp cần làm rõ cá nhân cuối cùng sở hữu hoặc kiểm soát thực tế, đồng thời lưu giữ căn cứ phục vụ việc kê khai và giải trình khi cần thiết.
Thứ ba, doanh nghiệp đã chuyển nhượng vốn hoặc thay đổi thành viên, cổ đông.
Sau khi phát sinh giao dịch chuyển nhượng vốn, doanh nghiệp nên kiểm tra xem tỷ lệ sở hữu, quyền biểu quyết hoặc quyền kiểm soát thực tế có thay đổi hay không. Nếu thông tin về chủ sở hữu hưởng lợi đã kê khai có thay đổi, doanh nghiệp cần thực hiện thủ tục thông báo theo quy định.
Thứ tư, doanh nghiệp thành lập trước ngày 01/7/2025 nhưng chưa bổ sung thông tin chủ sở hữu hưởng lợi.
Nhóm doanh nghiệp này cần rà soát quy định chuyển tiếp tại khoản 1 Điều 3 Luật số 76/2025/QH15 sửa đổi, bổ sung một số điều của Luật Doanh nghiệp để xác định nghĩa vụ bổ sung thông tin áp dụng cho trường hợp của mình. Không nên mặc nhiên cho rằng doanh nghiệp thành lập trước thời điểm này được miễn hoàn toàn nghĩa vụ kê khai.
Doanh nghiệp có phải kê khai lại chỉ vì tiêu chí xác định chủ sở hữu hưởng lợi thay đổi?
Đây là vấn đề doanh nghiệp cần đặc biệt lưu ý khi thực hiện rà soát hồ sơ.
Nghị định số 296/2026/NĐ-CP có hiệu lực từ ngày 23/7/2026 đã sửa đổi, bổ sung quy định về xác định chủ sở hữu hưởng lợi. Tuy nhiên, theo thông tin giải đáp của Bộ Tài chính được đăng tải trên Cổng Thông tin điện tử Chính phủ ngày 01/9/2026, Nghị định này không đặt ra nghĩa vụ chung yêu cầu mọi doanh nghiệp đang hoạt động phải rà soát, cập nhật lại thông tin chủ sở hữu hưởng lợi trong thời hạn 10 ngày kể từ ngày Nghị định có hiệu lực.
Theo đó, cần phân biệt các trường hợp sau:
- Doanh nghiệp đã kê khai và không phát sinh thay đổi thông tin: Không phải thực hiện lại thủ tục thông báo thay đổi chỉ vì tiêu chí xác định chủ sở hữu hưởng lợi được sửa đổi, bổ sung.
- Doanh nghiệp thực tế có thay đổi thông tin chủ sở hữu hưởng lợi: Phải thực hiện thủ tục thông báo thay đổi theo quy định tại khoản 1 Điều 52 Nghị định số 168/2025/NĐ-CP và các quy định sửa đổi, bổ sung có liên quan.
Doanh nghiệp thuộc diện phải bổ sung thông tin nhưng chưa thực hiện: Cần rà soát nghĩa vụ cụ thể, đặc biệt là quy định chuyển tiếp áp dụng đối với doanh nghiệp thành lập trước ngày 01/7/2025.
LIÊN HỆ TƯ VẤN
Theo dõi Luật Hùng Phúc trên